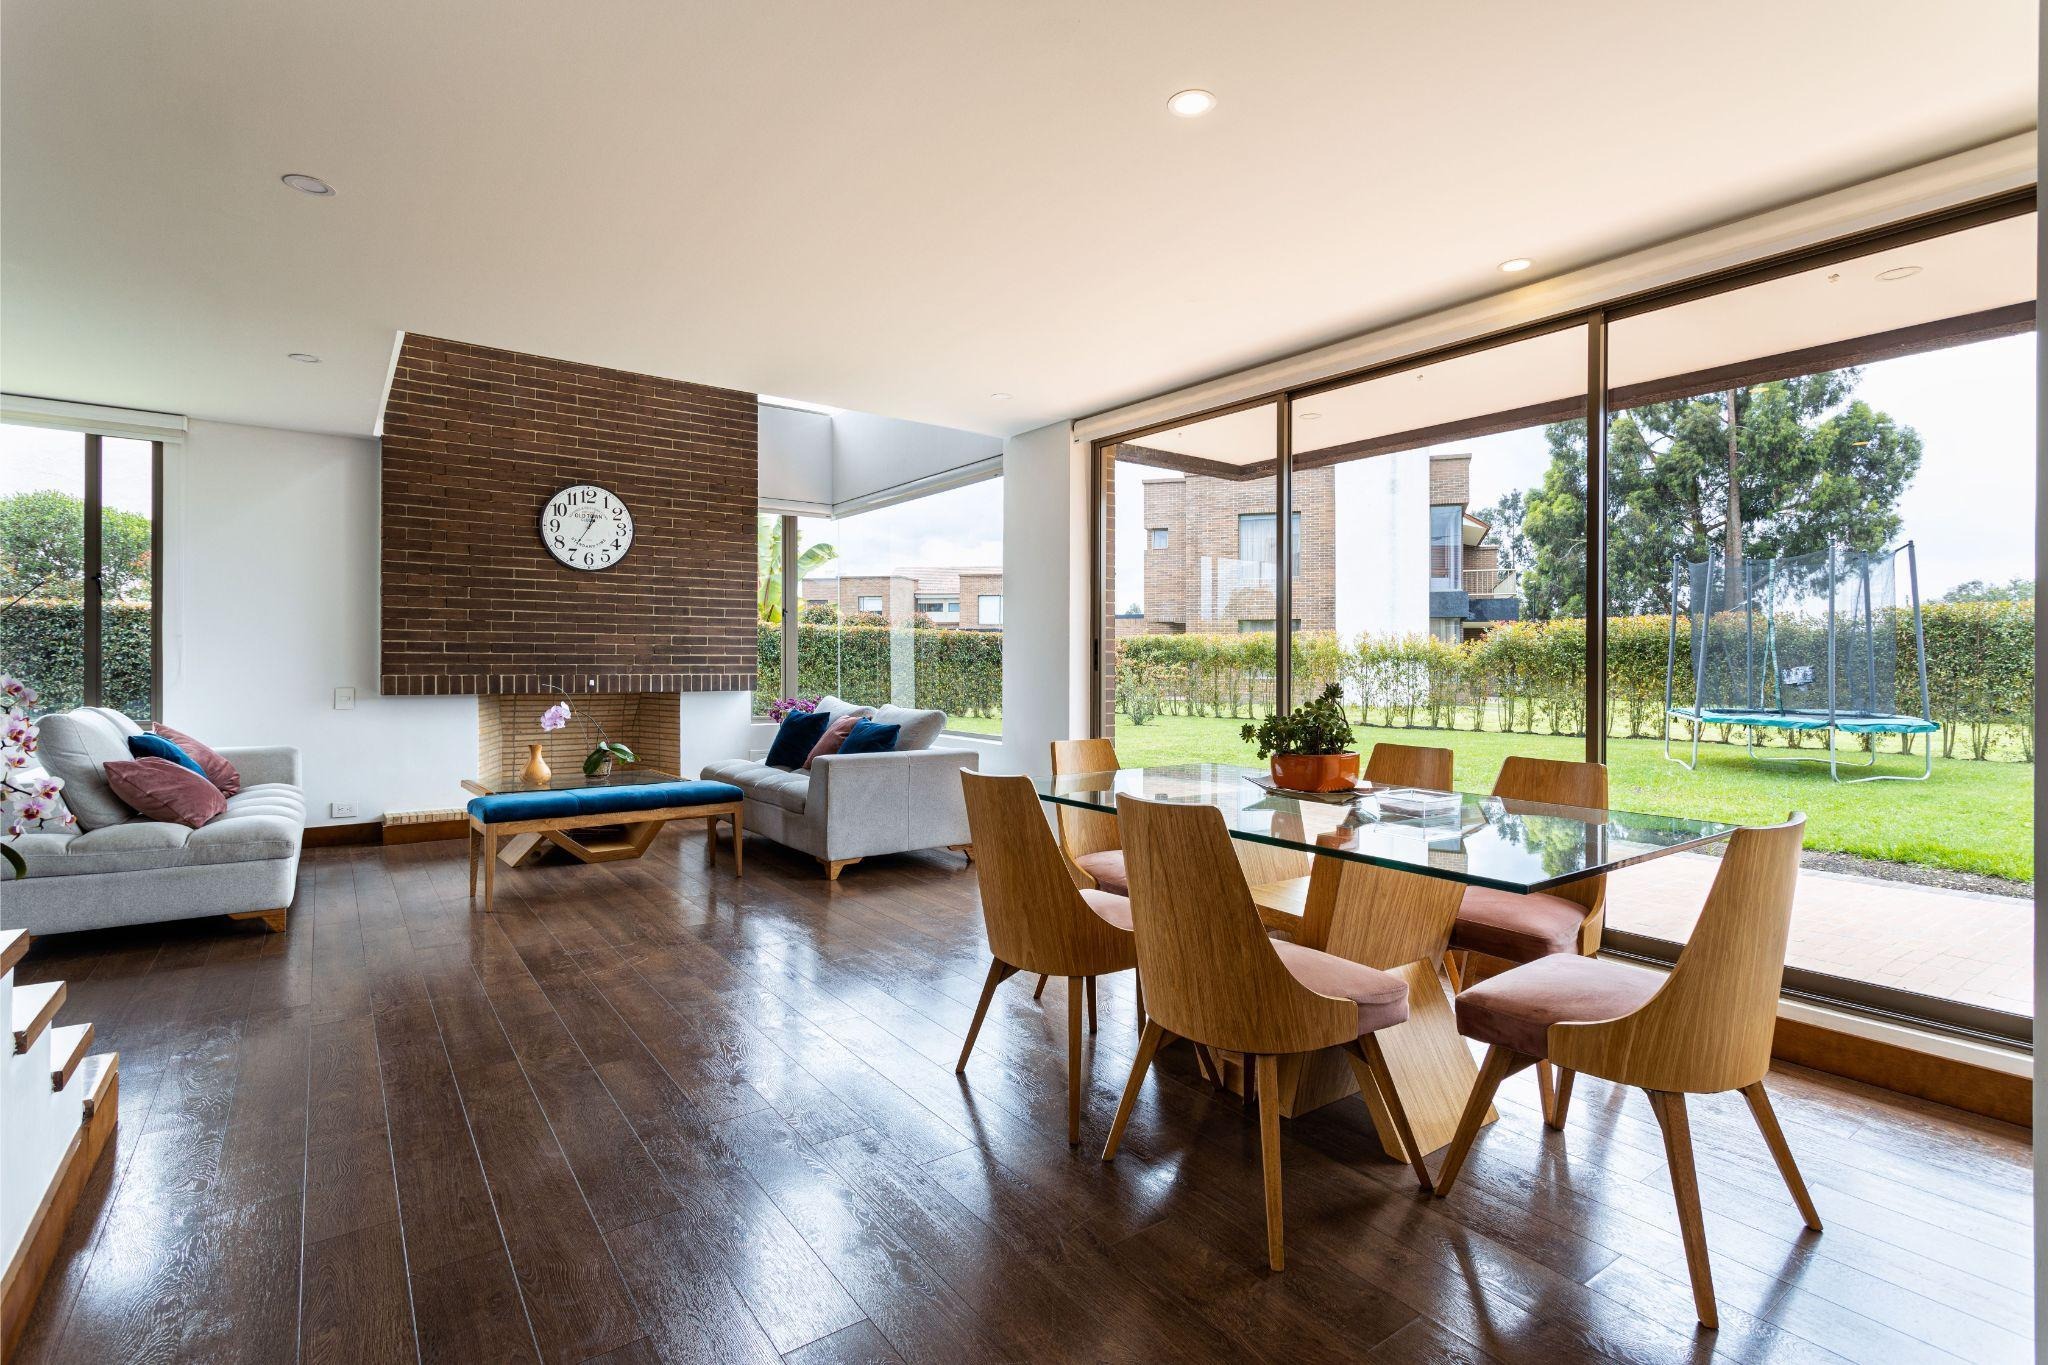
Para saber cómo amueblar la casa a mensualidades sin endeudarse de más empieza por ordenar las compras y conocer cuánto puedes destinar cada mes sin afectar gastos básicos ni ahorro.
Comprar por etapas suele ser más útil que intentar resolver todo el hogar de una sola vez. Amueblar por etapas permite resolver primero lo indispensable y evitar que varias cuotas se acumulen en el mismo mes.
En qué orden conviene amueblar cuando el presupuesto es limitado
- No hace falta amueblar toda la casa al mismo tiempo. Empieza por las piezas que resuelven una necesidad cotidiana y deja los complementos para una segunda etapa.
- En el dormitorio, colchón y base suelen tener más impacto que los muebles decorativos. Si ya cuentas con una cama funcional, esa prioridad puede cambiar y conviene destinar el presupuesto al espacio que hoy te limite más.
- Después puedes pasar a sala, comedor o área de trabajo según tu rutina. Un sofá, una mesa o un escritorio tienen sentido cuando realmente resuelven una actividad frecuente, no solo para completar el espacio.
- El almacenamiento puede incorporarse por etapas. Clósets, cómodas, libreros o zapateros deberían responder a una necesidad concreta antes de ocupar parte del presupuesto disponible.
Cómo calcular qué mensualidad entra realmente en el gasto del mes
Como referencia, la Condusef recomienda evitar que el pago de deudas absorba una parte excesiva del ingreso. Más que aplicar un porcentaje de forma automática, calcula cuánto queda después de cubrir gastos, otras deudas y ahorro.
Para saber si unos muebles a mensualidades caben en tu presupuesto, suma primero tus compromisos actuales. Una cuota que parece pequeña puede dejar de serlo cuando se combina con otras compras o créditos.
Una forma práctica es restar del ingreso neto los gastos indispensables, las deudas ya activas y el ahorro que quieres conservar. El remanente muestra cuánto margen existe para una nueva mensualidad sin depender de que todos los meses sean perfectos.
Qué mirar antes de aceptar un plan de pagos
Antes de aceptar un plan para muebles a crédito, revisa al menos el plazo, el monto total que terminarás pagando y la fecha en que vence cada abono. Si eliges Crédito Coppel, incorpora la mensualidad junto con tus otras deudas activas antes de comprometerte.
Plazo del financiamiento
Un plazo más largo puede bajar cada pago, pero también puede elevar el costo final cuando existen intereses. Compara varias duraciones y procura que el mueble siga siendo útil mucho después de terminar de pagarlo.
Monto total a pagar
El crédito consiste en una cantidad de dinero que el prestamista pone a tu disposición, con la obligación de devolverla en un plazo establecido y con un costo total que incluye intereses, comisiones y el CAT (Costo Anual Total), un indicador que integra el costo total del financiamiento bajo supuestos comparables.
Compara siempre el precio de contado contra el precio total a plazos. Revisar detenidamente tasas de interés, comisiones y plazos antes de aceptar un financiamiento evita sorpresas.
Si la diferencia es mínima y el plan no tiene intereses, aprovecha; si el costo se duplica, reconsidera o busca alternativas.
Fecha de corte y fecha límite de pago
Si el financiamiento se vincula a una tarjeta o línea de crédito, identifica la fecha de corte y la fecha límite de pago. En otros esquemas, revisa directamente el calendario de abonos indicado en el contrato.
No asumas que todas las modalidades ofrecen el mismo periodo sin intereses ni las mismas fechas. Confirma las condiciones del producto que realmente vas a contratar y qué sucede si te atrasas.
Anota las fechas de pago junto con tus otros gastos fijos para evitar que varias mensualidades se acumulen en la misma semana.
Por qué noviembre concentra promociones en muebles
El Buen Fin es una de las temporadas comerciales más importantes y concentra ofertas en tiendas físicas y digitales, incluyendo muebles. Este año, el Buen Fin se llevará a cabo del 13 al 17 de noviembre de 2026.
En el Buen Fin pueden aparecer descuentos y planes de pago distintos a los habituales. Eso no significa que cualquier oferta convenga: compara el precio final y las condiciones con referencias previas.
Llegar a noviembre con una lista de prioridades, presupuesto y capacidad de pago ya calculados facilita distinguir una oportunidad real de una compra impulsiva.
También puedes amueblar casa por partes: resolver primero lo necesario y dejar lo secundario para más adelante evita concentrar demasiados pagos en un mismo periodo.
Amueblar por etapas ayuda a mantener el control
Antes de comprometerte, prueba el plan con un escenario menos cómodo: un gasto inesperado o un mes con menor ingreso. Si la mensualidad deja de ser manejable con facilidad, conviene reducir la compra o esperar.
Comprar poco a poco permite comparar mejor y evita acumular cuotas por piezas que no eran prioritarias.
Al final, saber cómo amueblar la casa a mensualidades sin endeudarse de más depende de mantener visibles todas las cuotas activas, sus fechas y el saldo pendiente. El objetivo no es llenar la casa rápido, sino hacerlo sin perder margen para los demás gastos del mes.
Publicado por Iris Camila Beltran