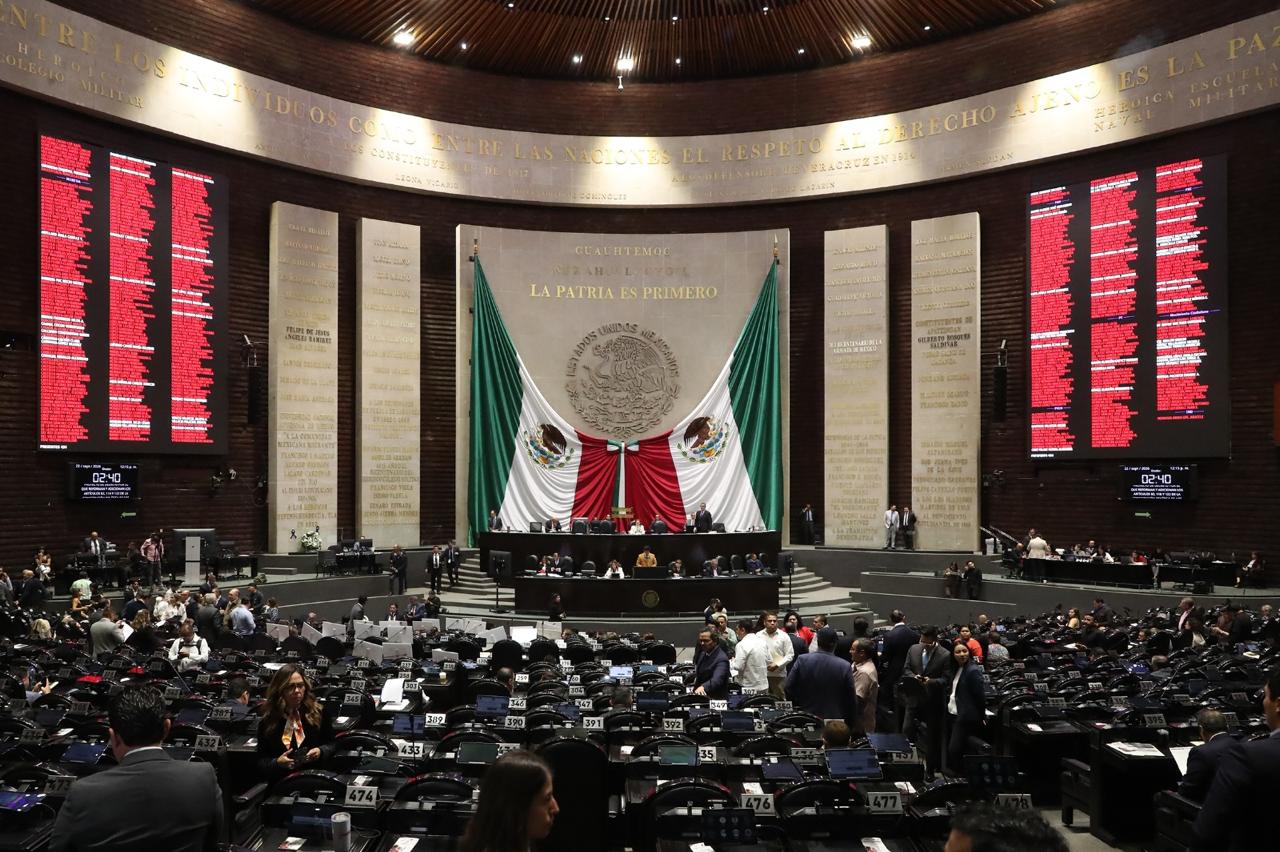
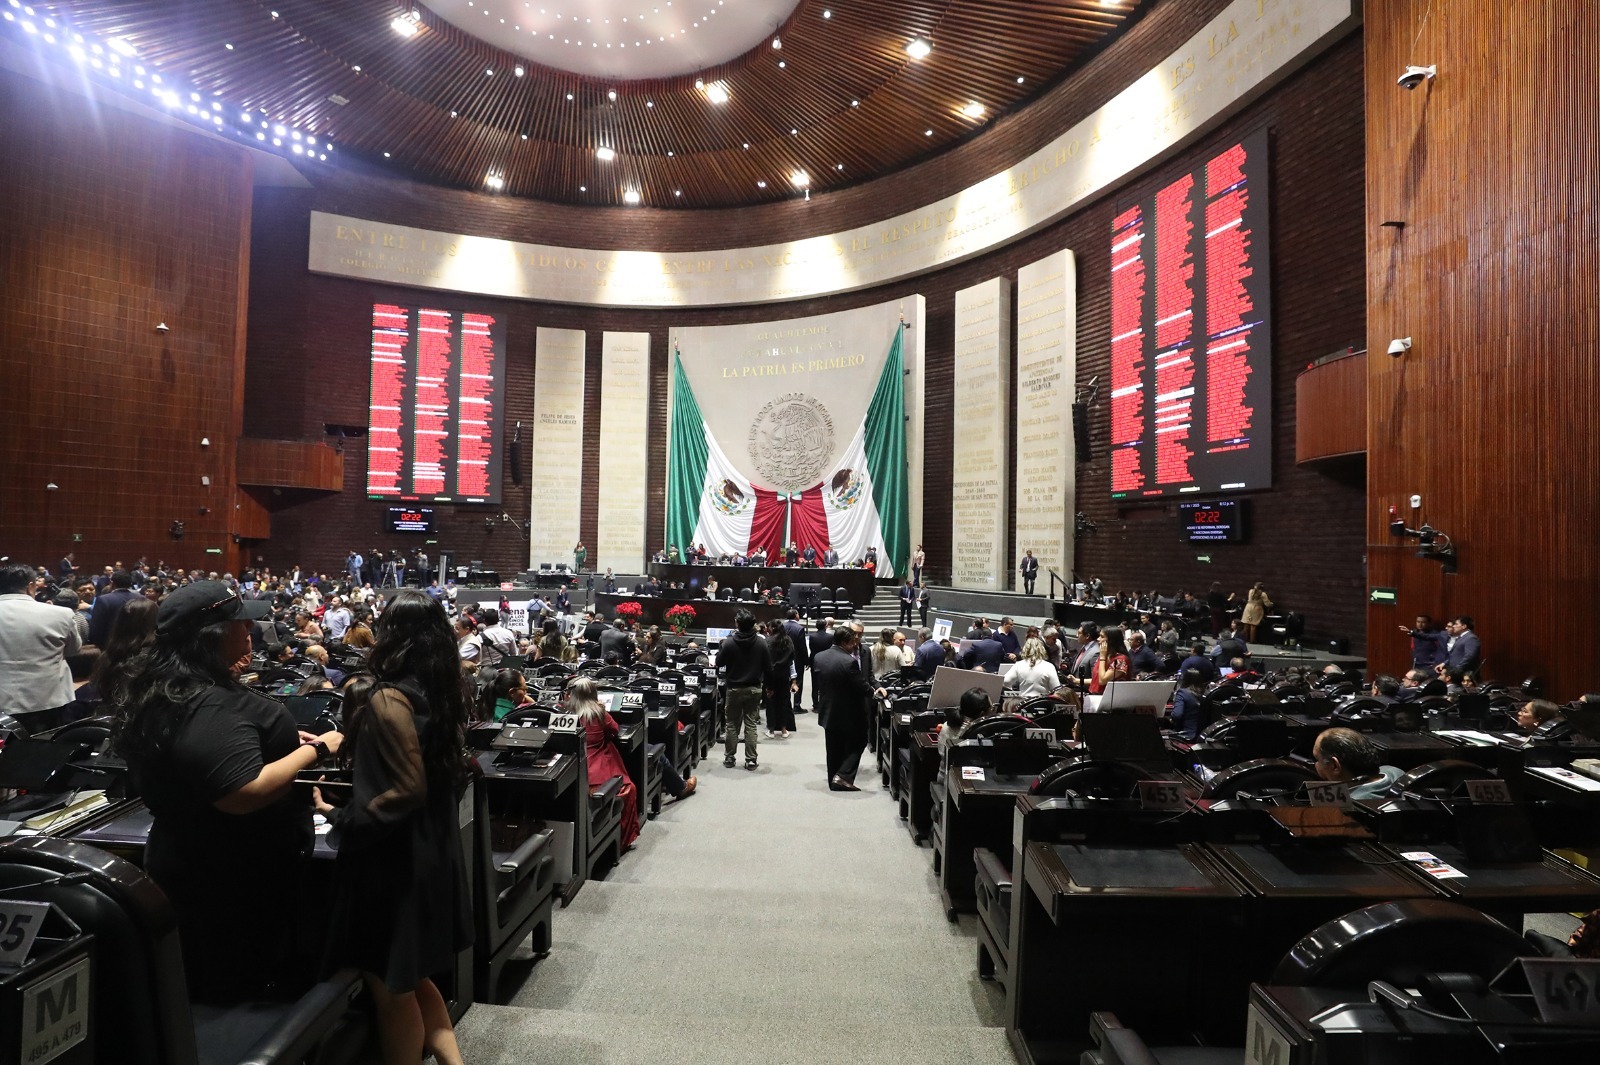
El Pleno de la Cámara de Diputados conoció para trámite de declaratoria de publicidad el dictamen de la Comisión de Hacienda y Crédito Público a la minuta sobre el proyecto de decreto que reforma la Ley del Impuesto Sobre la Renta y se expiden disposiciones de vigencia transitoria,
El documento, que devolvió el Senado para los efectos de la fracción E del artículo 72 constitucional, modifica el artículo 78-E fracción III y la adición de la fracción IX al artículo 78-E, para la ampliación de los supuestos de excepción para aplicar el mecanismo de control de deducciones y de pérdidas fiscales.
La dictaminadora coincide con la propuesta de añadir en los supuestos de excepción que se incluye en el Capítulo X del Título II de la Ley del Impuesto Sobre la Renta, para aplicar el mecanismo de control de deducciones y de pérdidas fiscales a las empresas de la industria automotriz terminal que realicen operaciones al amparo de una autorización de establecimiento de depósito fiscal para el ensamble y fabricación de vehículos conforme al artículo 121, fracción IV de la Ley Aduanera, considerando que su tratamiento fiscal es similar al aplicable a las empresas que llevan a cabo operaciones de maquila, las cuales están incluidas en la exclusión a que se refiere el citado artículo.
También considera adecuado incluir en dicha excepción a las empresas de la industria automotriz terminal que operan bajo el régimen de depósito fiscal, que introducen mercancías al país en el citado régimen, para someterlas al proceso de ensamble y fabricación de vehículos nuevos, para posteriormente extraer los productos resultantes para su retorno al extranjero.
Además, coincide en que se trata de empresas plenamente identificables, sujetas a controles regulatorios y obligaciones específicas, que enfrentan elevados costos por la imposición de aranceles y operaciones de logística transfronteriza.
Con ello, se mantiene exentos del ISR a quienes lleven a cabo operaciones de maquila en términos del artículo 182 de esta Ley, así como aquellas que cuenten con autorización de depósito fiscal en términos del artículo 121, fracción IV, de la Ley Aduanera, respecto de las operaciones vinculadas con dicha autorización, o que cuenten con un programa vigente autorizado por la Secretaría de Economía conforme al Decreto para el Fomento de la Industria Manufacturera, Maquiladora y de Servicios de Exportación, respecto de las operaciones de transformación elaboración, reparación realizadas al amparo de dicho programa, excepto por los ingresos que, en su caso, deriven de ventas realizadas en territorio nacional.
La Comisión de Hacienda manifiesta su acuerdo con la propuesta en la adición del supuesto de exclusión para los contribuyentes dedicados a la actividad de expendio al público, distribución o comercialización de gasolinas y diésel, que cuenten con el permiso correspondiente a que se refiere el artículo 76, fracción II, inciso b), de la Ley del Sector Hidrocarburos, ya que no constituye un beneficio fiscal injustificado, sino una adecuación normativa razonable, sustentada en las particularidades económicas y regulatorias del sector, y condicionada al cumplimiento de las obligaciones fiscales y a la trazabilidad documental y volumétrica de sus operaciones.
Señala que se trata de un sector que constituye una parte importante en la cadena de suministro de gasolina y diésel, altamente regulado en el ámbito fiscal, energético, ambiental y comercial, que enfrenta restricciones comerciales para trasladar incrementos en sus costos de adquisición al consumidor final.
Asimismo, estima necesario trabajar de manera coordinada con el sector gasolinero, a través de la Estrategia Nacional para Estabilizar el Precio de la Gasolina, implementada por el Gobierno Federal, con la finalidad de proteger la economía de las familias mexicanas y brindar certidumbre a los sectores productivos en beneficio del pueblo de México, ante el contexto internacional marcado por una alta volatilidad y por incrementos súbitos en los precios del petróleo y sus derivados.
Publicado por R Z